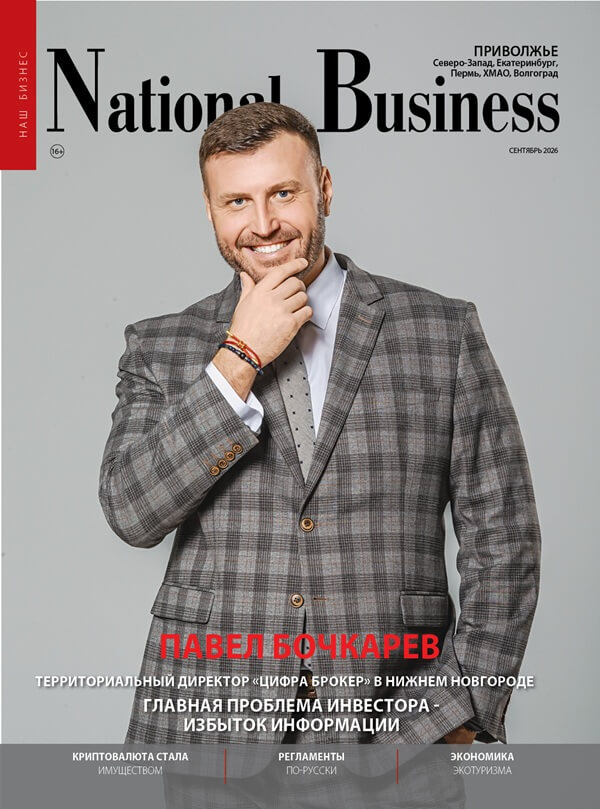
Главная проблема инвестора сегодня — не дефицит информации, а её избыток
Территориальный директор «Цифра брокер» в Нижнем Новгороде Павел Бочкарев – о том, почему технологии не заменят квалифицированного менеджера, какие ошибки совершают частные инвесторы и почему иногда лучший совет клиенту – ничего не покупать.
Павел, прежде всего, какие ключевые цели стоят перед «Цифра брокер» на ближайшие один-три года?
Если коротко – наша задача расти не только количественно, но и качественно. Клиентская база, объём активов, новые продукты – важные показатели. Но для нас не менее важно, чтобы вместе с бизнесом росло качество инвестиционного сервиса.
Технологии постепенно выравнивают брокерский рынок. Удобное приложение, быстрый доступ к торгам, аналитика, личный кабинет – всё это уже становится стандартом. Поэтому настоящее конкурентное преимущество всё чаще находится не в смартфоне клиента, а по другую сторону телефона – в квалификации человека, который с ним работает. Именно поэтому одно из наших ключевых направлений – развитие сильной команды инвестиционных менеджеров.
Современный менеджер должен понимать финансовые инструменты, макроэкономику, процентные ставки, риски и при этом уметь перевести всё это с финансового языка на человеческий.
Отдельный потенциал мы видим в работе с состоятельными частными клиентами и предпринимателями. Их запрос давно вышел за рамки вопроса «какую акцию купить?». Речь всё чаще идёт о сохранении и структурировании капитала, диверсификации, регулярном денежном потоке и долгосрочном финансовом планировании.
Поэтому перспективу я вижу в сочетании сильной технологической платформы и квалифицированного персонального сопровождения. Технологии дают скорость и возможности, а человек помогает правильно ими воспользоваться.
Какие факторы сегодня сильнее всего влияют на поведение частных инвесторов? Какие преимущества компании Вы считаете наиболее важными?
На инвестора сегодня одновременно воздействует огромное количество факторов: ключевая ставка, инфляция, курс рубля, геополитика, изменение регулирования, корпоративные события. А теперь добавим Telegram-каналы, социальные сети и постоянный поток прогнозов. В результате главной проблемой становится уже не дефицит информации, а её избыток.
Утром человек читает, что нужно покупать облигации, в обед – акции, вечером – золото, а перед сном ему убедительно объясняют, что вообще всё пропало. На следующий день цикл начинается заново.
Поэтому одна из главных функций профессионального менеджера сегодня – быть качественным информационным фильтром.
Хороший специалист не просто пересказывает новости. Он отвечает на вопрос: что конкретно это событие меняет в стратегии данного клиента?
Именно персональное сопровождение я считаю одним из важнейших преимуществ. Клиенту нужен не ещё один источник новостей – их у него и так достаточно. Ему нужен человек, способный оценить информацию, сопоставить её с целями и рисками и предложить взвешенное решение.
А какие продукты сегодня наиболее востребованы? Есть ли особенности инвестиционного поведения клиентов Нижегородской области и Поволжья?
В текущих условиях закономерно вырос интерес к инструментам с понятным и прогнозируемым денежным потоком, прежде всего к облигациям. При высоких процентных ставках инвестор начинает гораздо внимательнее оценивать соотношение доходности и риска.
Одновременно мы видим интерес к более комплексным портфельным решениям. Клиенты постепенно уходят от идеи найти один «идеальный» инструмент и начинают смотреть на капитал как на систему.
Если говорить о Нижегородской области и Поволжье, я бы отметил рациональное отношение к деньгам. Здесь много предпринимателей и руководителей, привыкших понимать экономику принимаемых решений.
Наши клиенты часто задают очень правильные вопросы: «За счёт чего формируется доходность?», «Какой здесь риск?», «Что произойдёт при негативном сценарии?», «Насколько ликвиден этот инструмент?»
Мне такой подход близок. Потому что фраза «зато доходность высокая» сама по себе инвестиционной стратегией не является.
И здесь вновь важна квалификация менеджера. Его задача — не показать клиенту самую красивую цифру на витрине, а объяснить, какой риск стоит за этой цифрой и какое место инструмент должен занимать в портфеле.
Сейчас всё больше инвесторов торгуют самостоятельно. Почему профессиональное сопровождение всё ещё необходимо?
Я совершенно нормально отношусь к самостоятельным инвесторам. Более того, чем выше финансовая грамотность клиента, тем интереснее с ним работать. Но есть большая разница между способностью самостоятельно совершить сделку и способностью самостоятельно управлять капиталом.
Сегодня купить ценную бумагу можно буквально за несколько секунд. Понять, зачем она нужна именно в вашем портфеле, значительно сложнее.
Менеджер нужен не для того, чтобы нажать вместо клиента кнопку «купить». Его задача – помочь выстроить систему принятия решений: определить цели, горизонт инвестирования, допустимый риск, потребность в ликвидности, структуру портфеля.
И есть ещё один фактор – эмоции.
Когда рынок растёт, человеку начинает казаться, что риск исчез. Когда падает – что сейчас исчезнут деньги. В обоих случаях инвестор склонен принимать решения в самый неподходящий момент.
Поэтому иногда задача профессионального менеджера звучит очень просто: не дать клиенту помешать собственной инвестиционной стратегии. В инвестициях вообще две опасные кнопки – «купить» и «продать». Особенно если нажимать их от волнения.
Для каких клиентов сопровождение наиболее экономически оправдано?
Я бы не привязывал необходимость профессионального сопровождения только к определённой сумме капитала. Безусловно, чем больше капитал, тем выше цена ошибки и шире возможности для диверсификации. Поэтому для состоятельных клиентов профессиональная работа с портфелем особенно важна.
Но главный критерий – сложность финансовой задачи. Одному клиенту нужен регулярный пассивный доход. Другой через несколько лет планирует приобретение недвижимости. Третий создаёт капитал на образование детей. Предпринимателю важно сохранить ликвидность и одновременно снизить зависимость личного капитала от собственного бизнеса. Во всех этих случаях структура портфеля должна быть разной.
Поэтому хороший менеджер сначала выясняет, для чего человеку нужны инвестиции, и только после этого начинает говорить об инструментах. Иногда лучший профессиональный совет клиенту – вообще ничего сегодня не покупать. Для человека, ориентированного исключительно на продажи, это почти профессиональная ересь. Для менеджера, который строит отношения с клиентом на годы, – совершенно нормальная ситуация.
Какие ошибки чаще всего совершают инвесторы без сопровождения?
Первая и, пожалуй, самая распространённая ошибка – отсутствие системы. Можно купить несколько хороших активов и при этом получить плохой портфель. Например, слишком сильно сконцентрироваться на одном секторе, эмитенте или типе риска.
Вторая ошибка – погоня за максимальной доходностью без понимания её природы. На финансовом рынке повышенная доходность практически всегда имеет объяснение. И чаще всего это – риск.
Третья – эмоциональные решения. Купить после сильного роста, потому что «все уже заработали», и продать после падения, потому что «дальше точно будет хуже».
Есть старая рыночная шутка: инвестор годами мечтает купить на самом дне. Но когда дно действительно приходит, покупать ему почему-то уже совершенно не хочется.
Подход менеджера при этом зависит от клиента. Новичку нужно объяснять фундаментальные принципы. С опытным инвестором можно глубже обсуждать структуру портфеля и рыночные сценарии. При работе с крупным капиталом добавляются вопросы ликвидности, денежных потоков, распределения активов и индивидуальных ограничений.
Именно поэтому квалификация менеджера – это не знание десяти «лучших идей месяца». Это способность по-разному работать с разными людьми и разными задачами.
Как вы работаете с разными сегментами клиентов в регионе?
Новичку в первую очередь нужно помочь преодолеть страх первого шага. Финансовый рынок кажется ему набором графиков, терминов и непонятных аббревиатур. Здесь задача менеджера – объяснить базовые вещи спокойно и не пытаться за одну встречу прочитать клиенту весь курс финансового университета.
У клиента со средним капиталом обычно появляется другой вопрос: «Как навести порядок?» У него уже могут быть депозиты, облигации, акции, несколько счетов. Здесь задача – собрать всё в понятную систему.
Состоятельный клиент ожидает другого уровня взаимодействия. Менеджер должен понимать не только его инвестиционный портфель, но и общую финансовую ситуацию: бизнес, недвижимость, потребность в ликвидности, будущие расходы, отношение к риску.
Поэтому универсального сценария нет. Я вообще настораживаюсь, если после пятнадцати минут общения менеджер уже точно знает, что нужно клиенту, хотя практически ничего у него не спросил.
Хорошая инвестиционная консультация начинается не с презентации продукта. Она начинается с вопросов.
Как Вы подбираете и развиваете команду менеджеров в регионе?
Для меня это, пожалуй, один из главных вопросов. Я убеждён: в инвестиционном бизнесе качество команды напрямую определяет качество бизнеса.
При подборе менеджеров я смотрю на три вещи: профессиональные знания, способность мыслить и умение работать с людьми. Причём большой опыт продаж сам по себе для меня не является гарантией. Мне нужен не человек, который научился красиво презентовать любой продукт. Мне нужен специалист, который понимает, что именно он предлагает клиенту, зачем это нужно и какие риски существуют.
Менеджер инвестиционной компании должен постоянно учиться. Рынок слишком быстро меняется, чтобы однажды получить диплом или сертификат и решить, что образование закончено.
Мы регулярно разбираем рыночные ситуации, инвестиционные идеи, изменения процентных ставок, продукты, реальные клиентские кейсы. Причём полезно обсуждать не только удачные решения, но и ошибки – они иногда обучают значительно быстрее презентаций.
Я стараюсь формировать в команде культуру, где абсолютно нормально сказать: «Я сейчас не знаю точного ответа, мне нужно проверить». Для меня это признак профессионализма, а не слабости. Значительно хуже уверенно и красиво сообщить клиенту неправильную информацию.
Есть ещё одно качество, которое трудно получить на курсах, – интеллектуальная честность. Сильный менеджер должен уметь не только объяснить клиенту, почему стоит совершить сделку, но и аргументированно сказать, почему её совершать не стоит. В долгосрочном бизнесе доверие клиента всегда дороже одной комиссии. Поэтому современный инвестиционный менеджер – это немного аналитик, немного риск-менеджер, немного финансовый архитектор и немного психолог.
Хотя после особенно волатильной недели доля психолога в этой профессии иногда заметно увеличивается.
Можете привести примеры, когда работа регионального менеджера реально помогла клиенту?
Таких ситуаций много, поэтому приведу несколько типовых примеров без имён и конкретных деталей.
Допустим, у клиента значительная часть капитала сосредоточена в нескольких высокодоходных инструментах. По отдельности каждый может выглядеть интересно. Но при анализе всего портфеля выясняется, что фактически клиент несколько раз принял один и тот же риск.
Задача менеджера – увидеть это и предложить более сбалансированную структуру.
Другой пример – резкое падение рынка. Клиент видит минус в портфеле и эмоционально хочет всё продать. Квалифицированный менеджер возвращает разговор к первоначальной стратегии: изменились фундаментальные предпосылки? Изменились цели клиента? Или изменилась только рыночная цена? Иногда после такого анализа позицию действительно нужно сократить. А иногда самое разумное решение – ничего не делать.
Бывает и обратная ситуация: какой-то актив значительно вырос, его доля в портфеле стала чрезмерной, но клиент не хочет фиксировать прибыль – ведь «он же растёт». Здесь менеджер может предложить зафиксировать часть результата и восстановить нормальную структуру портфеля.
Я вообще не считаю, что задача профессионала – каждый день угадывать следующую свечу на графике. Задача профессионального сопровождения – сделать так, чтобы одна ошибка или одно неожиданное событие не стали критическими для капитала клиента.
Что бы Вы посоветовали инвестору, который только начинает свой путь или который хочет пересмотреть свою стратегию?
Я бы точно не начинал с вопроса «что сейчас купить?».
Сначала ответьте себе на четыре других: какова моя цель, на какой срок я инвестирую, какой риск действительно готов принять и когда мне могут понадобиться эти деньги? После этого выбор инструментов становится намного проще.
Второй совет – не пытаться каждый день переигрывать рынок. Инвестирование – не соревнование по количеству совершённых сделок. Иногда самое профессиональное действие с портфелем – отсутствие действия.
Третий – диверсифицировать риски. Если судьба всего капитала зависит от одной компании, одной отрасли или одного прогноза, это уже больше похоже на ставку, чем на инвестиционную стратегию.
И наконец, не стесняться обращаться за профессиональной помощью. Мы пользуемся услугами юристов, налоговых консультантов, архитекторов, потому что понимаем ценность специализированных знаний. Управление капиталом в этом смысле ничем не отличается.
Но я бы советовал выбирать не только брокерскую компанию – выбирайте конкретного специалиста, с которым готовы работать долгосрочно.
Задавайте менеджеру неудобные вопросы. Просите объяснить логику рекомендации. Спрашивайте не только о потенциальной доходности, но и о рисках. Хорошего специалиста сложные вопросы не раздражают. Наоборот, ему обычно нравится клиент, который хочет понимать, что происходит с его деньгами.
И последнее правило: если вам обещают одновременно очень высокую доходность, отсутствие риска и абсолютное спокойствие, внимательно перечитайте предложение. Возможно, где-то очень мелким шрифтом спрятались законы финансового рынка.
В конечном итоге инвестиции нужны не для того, чтобы человек круглосуточно следил за графиками. Всё должно работать наоборот: капитал должен помогать человеку достигать его жизненных целей, а не человек всю жизнь обслуживать свой инвестиционный портфель.